用公开数据推算政策、天灾和外面的变化会怎样影响新西兰:近的看 1 到 3 年,远的看 10 年。这是个人实验(v2.2.1)。
① 现行政策
怎么算的、准不准
政策不变时的走势:假设央行把官方利率(OCR)一直放在现在的水平(也可以改成照市场的预期走),一年定息房贷利率、放贷规则和外部环境都不变;人口和移民照统计局的中间预测,犯罪率照过去一年的水平。全国经济用一个统计模型来推,它学的是 1994 年以来 GDP、物价、失业、利率、汇率和房价这六样之间的关系;房价另外有一块专门看房贷和放贷规则;各城市的房价参考全国 61 个市/区过去的表现。今年第二、三季度已经公布的 GDP、通胀、失业率、汇率和房贷利率,直接用实际数。
拖动滑块时怎么算:每个滑块单独算出“动一格会怎样”,几个一起动就把影响加起来,所以只是近似。官方利率按“新利率保持一年,之后交给模型”算;外部环境按“一直保持这样”算。滑块从下个季度(2026 年第 4 季度)开始起作用,“1 年后”就是 4 个季度的效果。举个例子:每年多来 1 万移民,3 年后房价大约多涨 1.4%(研究文献估计的影响是这个的 3 到 4 倍)。治安:没有可靠证据说明全国犯罪率会明显影响房价或经济,所以这个滑块只改犯罪率本身;反过来,失业率每升 1 个百分点,犯罪率大约多 1.5%(文献在 0.5% 到 2.5% 之间)。
汇率准不准:拿 2003 年以来的数据试过:在每个时间点,只用当时已经有的数据去猜 1、2、3 年后的汇率。结果最准的反而是“就按现在的价格”,纽币兑美元平均差 10.8%、12.5% 和 12.5%;按购买力平价猜差 11.0%、14.8% 和 20.2%,按两国利差猜差 11.7%、13.1% 和 14.1%,都更差。所以汇率走势按现价,卡片上的“多半在……之间”是一半的时候误差不会超出的范围(1 年大约正负 6%)。滑块怎么影响汇率,看的是历史上同一季度里的关系:美国利率每升 1 个百分点,纽币兑美元约跌 1.4%(新西兰利率也会跟着升,抵消一部分);国际商品价格每涨 10%,纽币约涨 2%;全球恐慌指数(VIX)每升 10 点,纽币约跌 2.4%。
政府开支和税收:按“每年多花(或多收)多少亿,一直保持”算。政府每多花 1 块钱,GDP 大约多 0.3 块(新西兰的研究在 0.1 到 0.6 之间,见财政部工作论文 13/02、13/19);每多收 1 块税,GDP 大约少 0.2 块。经济热了,失业会降、物价会涨,央行就会加息,所以多花钱会推高利率、稍微压一下房价。多出来的赤字一年年累积成债务(扣掉多收回来的 28% 税,再加 4.5% 的利息)。政策不变时的财政走势,用的是财政部 9 月 29 日的大选前预测:净债务在 2027/28 年度最高,约占 GDP 的 43.9%,2028/29 年度重新有盈余。
投资房税负:1 代表 2021 年取消房东贷款利息抵税那一次的力度。财政部 2021 年 8 月的资料说,那次改变让 4 年后的房价预测从涨 34% 降到涨 14% 左右;这里按 4 年内逐步让房价低约 13%(10% 到 16%)来算。
全球竞争力排名:IMD 2026 年的世界竞争力排名里,70 个经济体中新西兰排第 37(66.71 分),2025 年是第 31。新西兰这几项一变,分数就跟着变;其他经济体当作不变,再看能排第几。IMD 有三分之一的分数来自企业高管的问卷,别的国家也会变,所以只是粗估,给出的名次范围已经考虑了这些。卡片里还写了按购买力算的人均 GDP 是澳洲的多少(2025 年是 80.1%)。
地震和天灾:损失按占 GDP 的比例来算,参照三次真实的灾害:2010–11 年基督城地震(约 400 亿,GDP 的 20%)、2016 年凯库拉地震(约 30 亿)和 2023 年加布里埃尔气旋(最多约 130 亿)。每损失 GDP 的 1%:第一年经济少约 0.04%,之后重建反而让经济多约 0.05%,建筑业多约 1.5%,政府要掏约 45%;重建推高物价,央行第二、三年加息(房贷利率高约 0.05 个百分点),3 年后全国房价少涨约 0.22%。
受灾的城市另外会缺房子。2011 年基督城地震后,基督城房价比全国多涨了不少(住房部数据:2011 年多 4.9、2012 年多 11.3、2013 年多 6.3、2014 年多 8.1 个百分点;2015 年房子基本重建完,差距才消失),模型取多涨 7.7 个百分点。别的城市看当地每个人摊到多少损失:和基督城那次一样多,就多涨 7.7 个点,多一倍就多涨一倍。比如同样的地震放在奥克兰市中心,损失摊到 180 多万人身上,每人只有基督城那次的 0.47 倍,所以当地只多涨 3.6 个点,再加上全国利率的影响(−8.6),3 年后奥克兰反而比不地震少涨约 5 个点。点地图上的城市,可以看到拆开的数。
在“模拟事件影响”里,可以把地震或气旋放到地图上任何地方:损失看附近住了多少人(离得越远影响越小;城市正下方的强烈地震影响半径约 12 公里,大断层约 35 公里,气旋约 110 公里),再加上道路、港口和农田这些不跟着人口走的损失。每种灾害都用参照的事件校准过(放在基督城是 20%,惠灵顿 10%,凯库拉约 1%,霍克斯湾 3.3%),最多按 GDP 的 40% 算。过去一年的地震次数来自 GeoNet。
厄尔尼诺:按 NOAA 的指数和新西兰农业产出 1991 年以来的关系,指数每高 1 度,农业第一年少约 1.8%,之后累计少约 2.7%(统计上不太确定),对全国经济影响很小。走势照 NOAA 和 IRI 10 月的预测(很强,会持续到 2027 年初),未来一年平均取 +1.5。
澳洲和中国:澳洲经济每多增长 1 个百分点(持续一年),新西兰 GDP 大约多 0.4%,物价多涨约 0.1 个百分点。中国的影响走两条路:一是全球商品价格(中国约占全球经济的 19%,全球增长每快 1 个百分点,商品价格约涨 6%),二是对中国的出口(约占新西兰 GDP 的 4%)。中国增长每快 1 个百分点,新西兰 GDP 约多 0.07%,纽币约涨 0.3%。
利率走势:选“照市场预期”时,用的是央行批发利率表(B2)里最新的掉期利率。1、2、3 年的掉期利率代表市场觉得未来每一年 90 天利率平均会是多少,换成每个季度的走势后,照官方利率滑块一样的方法算影响。没有扣掉期限溢价,所以加息的幅度可能算得稍大;汇率不另外改,因为现在的汇率已经反映了市场的预期。央行网站会拦截脚本,这份数据要在 Chrome 里读。
建房供应:指每年多建多少套新房(现在一年批出约 4.1 万套,全国约有 213 万套住房)。住房每多 1%,房价大约低 1%(Motu 2006 年的研究约 0.8,央行 2022 年的分析约 1.2,奥克兰放宽规划后的研究最高约 2)。每套按 45 万纽币的工程算,多建 1 万套约等于 GDP 的 1%,按 0.3 的乘数拉动经济,建筑业多约 8%,央行会稍微加息。租金没有算进来。
国际油价:燃油约占日常开销物价的 4.5%,原油每涨 10%,汽油大约涨 3.5%;财政部 9 月估计长期会让物价多涨约 0.21 个百分点。新西兰每年净进口燃油约 123 亿纽币(GDP 的 2.7%),油价贵了 GDP 约少 0.15%(按央行 5 月的燃油情景推算)。央行不会因为油价第一轮上涨就加息。今年油价已经从 2 月约 71 美元涨到 10 月约 125 美元。
超出历史范围的提醒:如果算出来的涨跌超过了 1994 年以来出现过的最大幅度,标题旁边会提醒(城市房价先按 4 个季度平均,去掉数据里个别季度的怪数)。各个滑块的影响是直接加起来的,调得很极端时,结果只能看方向。
10 年情景:做法参考麻省理工城市科学组给安道尔做的模型,把人口、家庭、住房、就业、用电、用水和养老金一年一年推到 2036 年。有 4 套增长假设,也可以自己调,还能逐年播放、看走势图。人口等于现在的人口加上自然增长和净移民(统计局 2024 年基数的各种预测);家庭数等于人口除以每户人数(统计局预测每户人数每年少约 0.3%);住房等于现有住房加上上一年批出的许可乘以 (2018 到 2023 两次普查之间,每批一套许可实际多出的住房,已经扣掉拆旧和没建成的;统计局自己用 1991–2023 年的 0.89);缺口就是新增的家庭减去新住房里真正有人住的部分(2023 年普查有 的住房有人住,其余是度假屋、空房和在建的),从现在的供需算起。失业率 4 年内回到 4.5%,房贷利率 3 年内走到你设的水平。房价跟着借贷能力走:现在比按借贷能力该有的水平低约 11%,会慢慢补回来;每户住房多 1%,房价约低 1%,租金约低 1.5%(财政部、央行和住房部 2023 年的研究)。用电从 2025 年的 40.6 TWh(商业创新就业部 MBIE)算起,慢、中、快三档分别对上 MBIE 对 2036 年的三种情景(约 48、52、59 TWh);生活用水按每人每天约 250 升(供水监管机构 Taumata Arowai 2024/25 年度的数据粗算);养老金现在约占 GDP 的 5.4%(财政部大选前预测),随 65 岁以上的人和工作的人之比变化(财政部长期模型算 2036 年约 5.9%)。各城市的人口按统计局 2023 年基数的分区预测,在你选的全国增长下换算;各城市的住房按它近 3 年在全国新批住房里的份额(住房部数据),再按它自己的普查比例调整(比如奥克兰拆旧建新多,每批一套多出的住房约是全国的 ;皇后镇度假屋多,有人住的比例约是全国的 ),并假设各城市的份额不变。这些都不是预测,是“如果这样假设,10 年后会怎样”。
地图图层:在“现行政策走势”里,结果下面的按钮可以把左边的地图换成全国 66 个市/区现在的情况,每月跟着自动更新重算。每个市/区画一个圆,圆的大小按人口,颜色分 5 档,越浅越高;一般每档大约 13 个市/区,但人口密度、新房供应、华人比例和华人密度在最高和最低之间差几十到上万倍,就按相同的倍数分档,免得大城市都挤在最高一档。各项的来源:房价中位数用住房部最近 4 个有成交的季度,按成交量加权(城市详情里也用这个数);房价收入比是房价除以 2023 年普查的家庭年收入中位数(之后工资还在涨,实际的倍数会低一些);每周租金是住房部新签租约押金登记的平均(各种房型混在一起);人口密度是统计局最新 6 月的人口除以陆地面积(统计局 2020 年的行政区边界);人口增长是统计局分区预测的中间情景,2026 到 2036 年;犯罪率是警方最近 12 个月记录的受害案件,每千人多少起;新房供应是住房部按许可推算的每年新增住房,每千人多少套;华人比例是 2023 年普查里认同华人族裔的人占填了族裔的人的比例,华人密度是这些人除以陆地面积。住房部的“住房负担指数”只能看一个地方自己前后的变化,不能拿来比较地区(住房部自己这样说明),所以没有用。没有数据的地方画成虚线圈(比如住房部的数据里没有西丰盛湾)。
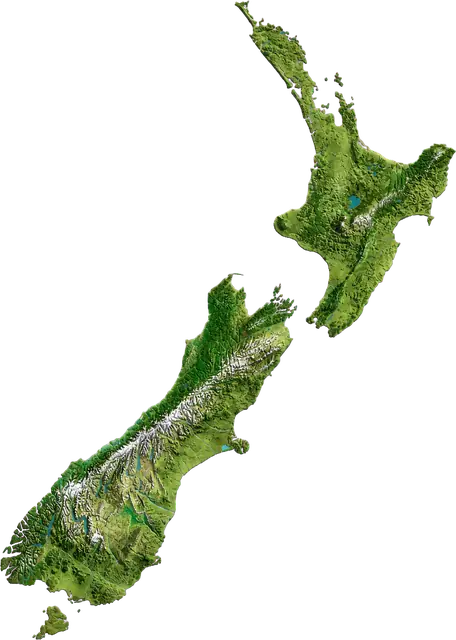
地图放大:和苹果电脑上的地图一样,触控板双指捏合或鼠标滚轮可以缩放,放大后双指滑动或按住拖动可以移动,双击放大,按住 ⌥ 双击缩小。右上角有“+ - 全国”,还有“奥克兰、惠灵顿、基督城”,可以一键放大到城区;地址栏会记住放大的位置。原来的地形图只有 456 像素宽,有些地方和真实位置差几公里(马尔堡峡湾一带最明显),所以放大到 1.5 到 2.5 倍时,会换成清晰的海岸线和陆地(土地信息局 LINZ 的 1:5 万海岸线,CC BY 4.0)。人口密度、华人比例和华人密度这三个图层,放大到奥克兰(6 倍以上)时会改按统计局 2023 年的 627 个统计小区来画(边界 CC BY 4.0),颜色按奥克兰各小区重新分 5 档;人口不到 100 的小区不算,画成虚线。
链接、保存和城市详情:地址栏里随时是你正在看的画面(模式、设定、年份、打开的城市、放大的位置),可以存成书签,或者按“复制链接”。按“☆ 保存”起个名字,会存进这台电脑的数据库(每月跟着备份存到 KINGSTON),以后从“我的情景”里调出来。点地图上的城市可以看详情:现在的房价、人口、犯罪率、旅游业就业、新房份额、1 到 3 年的房价,还有 10 年情景里的人口和住房;改设定时会跟着变。
问一问:GPT 只做两件事:先把你的问题变成上面这些滑块的设定(会写出为什么这样设),再根据模型算出的数字写解释。数字都来自模型;模型里没有的部分,GPT 会另外写在“模型外(推测)”里。问过的问题都存在这台电脑上,可以回看。可以按 🎤 用说的提问(浏览器自带的语音识别:Chrome 会把声音发给 Google,Safari 发给苹果),回答可以按 🔊 朗读(用电脑自带的声音,不往外发)。
回头检验:只用 2021 年 9 月以前的数据,加上 2021–23 年实际的利率和放贷规则去算,全国房价(扣除通胀)第一年算出跌 8.4%(实际跌 10.7%),第三年算出跌 19.9%(实际跌 23.5%)。失业率对利率的反应算得偏小。通胀方面,统计模型有个毛病:加息后第一年物价反而上升(所谓“价格之谜”),所以利率对通胀的影响改照央行自己的模型(NZSIM)的比例来算(GDP 每低 1%,通胀约低 0.35 个百分点),方向对,幅度偏小。
政党方案:只是为 2026 年 11 月 7 日大选临时做的,换算比较粗,大部分税收和财政开支的承诺没有算进模型,每个方案里写了细节和来源。
数据来源:统计局(Stats NZ)、央行(RBNZ)、住房部(Data.govt.nz)、警察局(NZ Police)、世界银行、美联储圣路易斯分行(FRED)和国际货币基金组织(IMF)。卡片上的小圆点表示有多大把握: 比较有把握, 一般, 把握不大。